二维随机变量
二维随机变量
设 \(X\) 和 \(Y\) 是定义在样本空间 \(S\) 上的随机变量,则称 \((X, Y)\) 为一个二维随机变量,或二维随机向量。
二维随机变量的分布函数
设 \((X, Y)\) 是一个二维随机变量,则称 \(F(x, y) = P\{X \leqslant x, Y \leqslant y\}\) 为 \((X, Y)\) 的分布函数,或称为随机变量 \(X\) 和 \(Y\) 的联合分布函数。
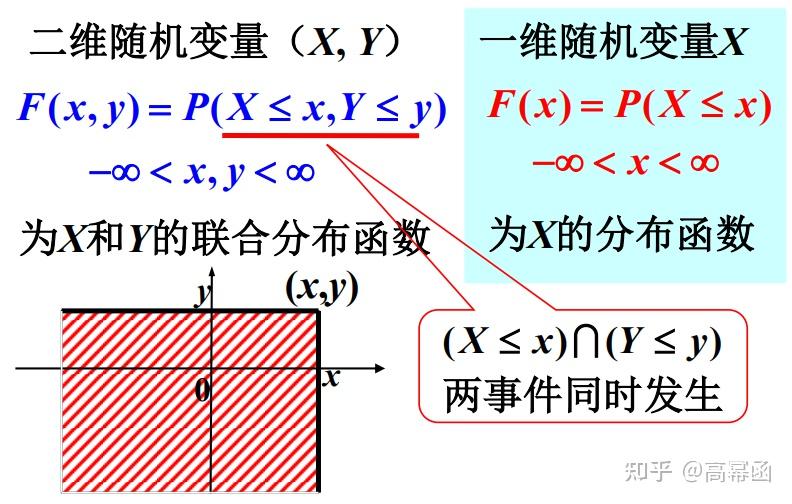
分布函数的基本性质
-
\(F(x, y)\) 是单调不减函数,即固定 \(y\),对于任意的 \(x_1 < x_2\),有 \(F(x_1, y) \leqslant F(x_2, y)\);固定 \(x\),对于任意的 \(y_1 < y_2\),有 \(F(x, y_1) \leqslant F(x, y_2)\)。
这个性质可以参考一维随机变量的分布函数的基本性质进行理解。
-
\(0 \leqslant F(x, y) \leqslant 1\),且
-
对于固定的 \(y\),\(F(-\infty, y) = 0\);
-
对于固定的 \(x\),\(F(x, -\infty) = 0\);
-
\(F(\infty, \infty) = 1, F(-\infty, -\infty) = 0\);
这个性质同样可以参考一维随机变量的分布函数的基本性质进行理解。
-
-
\(F(x, y)\) 是右连续函数,即对于任意的 \(x\),有 \(F(x, y) = F(x+0, y)\);对于任意的 \(y\),有 \(F(x, y) = F(x, y+0)\)。
-
对于任意 \((x_1, y_1)\),\((x_2, y_2)\),\(x_1 < x_2\),\(y_1 < y_2\),有:
\[ F(x_2, y_2) - F(x_1, y_2) - F(x_2, y_1) + F(x_1, y_1) \geqslant 0 \]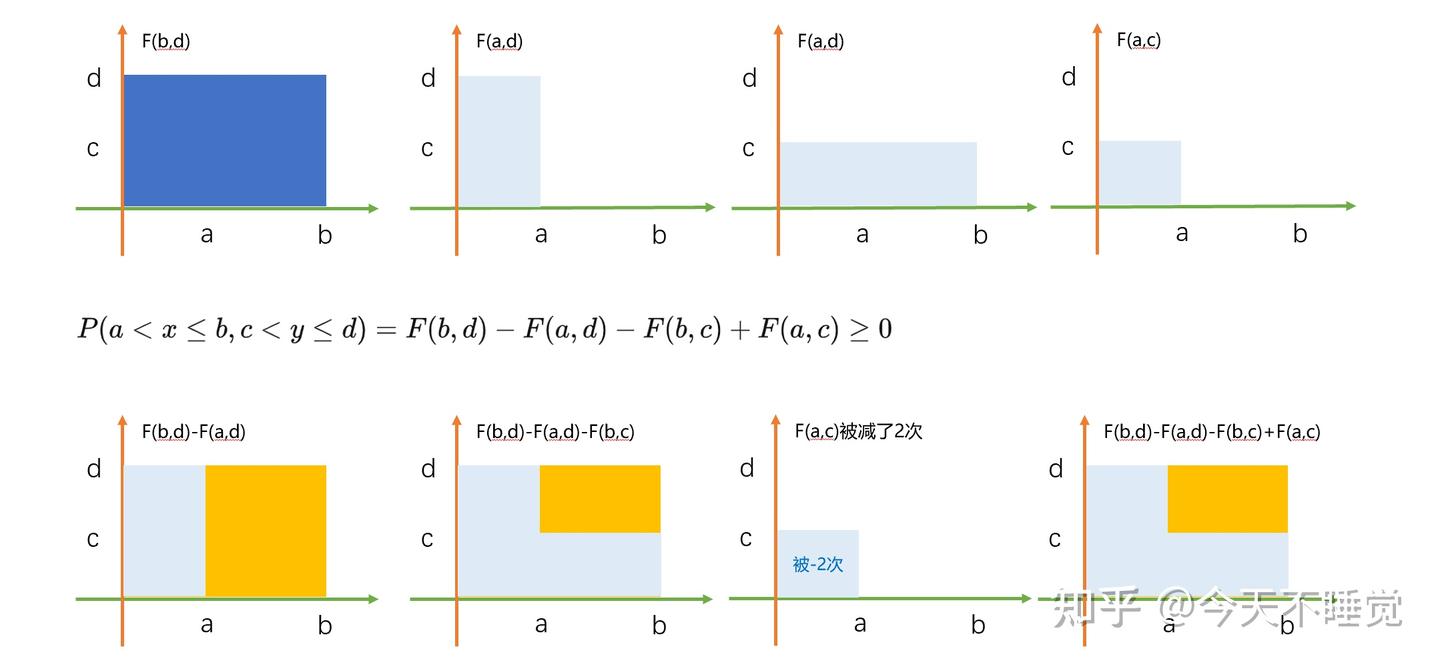 \[ P\{x_1 < X \leqslant x_2, Y \leqslant y\} = F(x_2, y) - F(x_1, y) \]\[ P\{X \leqslant x, y_1 < Y \leqslant y_2\} = F(x, y_2) - F(x, y_1) \]\[ P\{x_1 < X \leqslant x_2, y_1 < Y \leqslant y_2\} = F(x_2, y_2) - F(x_1, y_2) - F(x_2, y_1) + F(x_1, y_1) \]
几何证明